O Estreito de Ormuz chegou ao carrinho de compras brasileiro
Matéria narrada pelo Professor
A guerra no Irã dividiu o mercado nacional em dois: a Petrobras valoriza 38% no ano enquanto o índice de consumo cai 15,5%, e o frete de um contêiner asiático saltou de US$ 1.500 para até US$ 8.000 — a conta que chega na Black Friday.
Há uma leitura confortável sobre conflitos no Oriente Médio: são longe, duram pouco, e o Brasil observa de fora. Os números de 2026 desmentem as três partes. O que a guerra entre Estados Unidos e Irã produziu no mercado brasileiro não foi um susto passageiro, e sim uma separação — uma linha que dividiu a economia nacional entre quem lucra com petróleo caro e quem paga por ele. O Ibovespa, visto de longe, parece ter atravessado o ano bem: acumulava alta de 3,2% até meados de agosto. Visto de perto, essa média esconde um país partido ao meio.
Sete dos índices setoriais da B3 fecharam o período no vermelho. O de consumo, o ICON, despencou 15,53%. O imobiliário caiu 8,66%, o de energia elétrica 4,47%, o financeiro 2,74%. Se sete setores caem e o índice geral sobe, alguém está carregando o Ibovespa sozinho — e esse alguém é a Petrobras, com valorização de cerca de 38% no ano e um peso de aproximadamente 13% na carteira teórica do índice. A estatal virou, na prática, o pilar que sustenta a fachada. Cada barril mais caro por causa da tensão em Ormuz melhora o resultado dela e, por tabela, o do governo: uma alta de dez dólares no petróleo pode injetar cerca de R$ 10,7 bilhões adicionais no resultado primário de 2026, segundo estimativa da XP.
O problema é que o mesmo barril que enriquece o produtor empobrece o comprador. E é aqui que a guerra deixa de ser notícia internacional e vira preço de prateleira.
O caminho pelo qual um míssil vira etiqueta
A conexão entre o Golfo Pérsico e o varejo brasileiro não passa pelo petróleo que consumimos — passa pelo navio. Cerca de 20% do petróleo mundial atravessa o Estreito de Ormuz, e o encarecimento do combustível marítimo reprecifica o transporte de tudo, em todas as rotas, inclusive nas que nem chegam perto do Oriente Médio. Um armador que pode escolher entre rotas escolhe a mais lucrativa, e a América Latina não costuma vencer essa disputa.
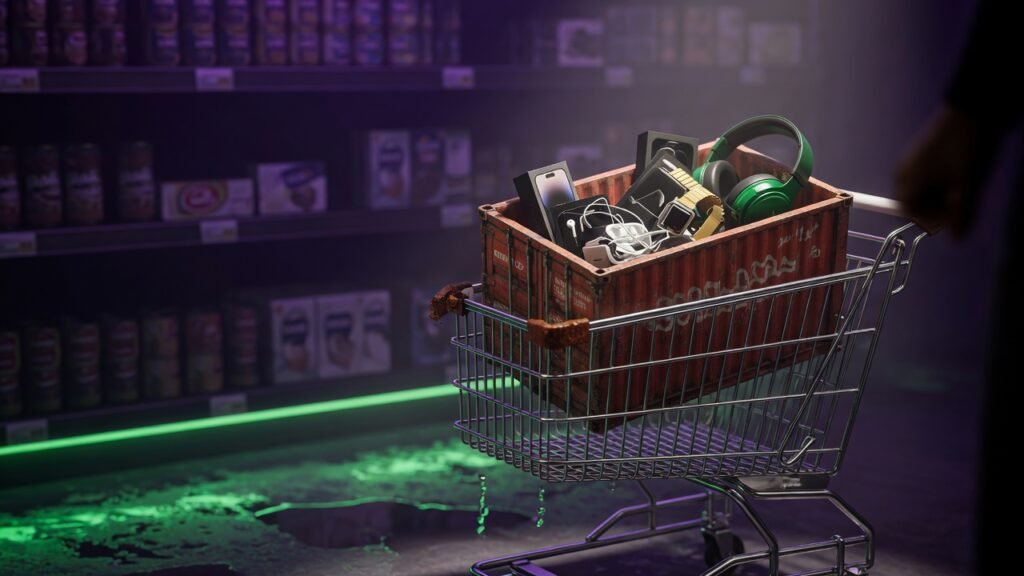
O resultado está nos contratos. O contêiner da Ásia para o Brasil — a artéria por onde entram os eletrônicos que o país consome — custava US$ 1.500 em janeiro. Em junho, entre US$ 7.000 e US$ 8.000. Uma alta próxima de 400% em seis meses, com a ocupação dos navios na rota Ásia–América Latina beirando 98%. Jackson Campos, diretor de relações institucionais da AGL Cargo, atribui a escalada à combinação de conflito, demanda americana aquecida e realocação de embarcações para rotas mais rentáveis.
Note a assimetria cruel embutida nisso: como o frete é cobrado por contêiner e não por valor da carga, o impacto percentual é maior nos produtos baratos. Um celular topo de linha absorve mil dólares de frete adicional diluídos em poucas unidades caras. Um lote de fones de entrada, monitores básicos ou acessórios não tem essa gordura. O conflito, portanto, não encarece “os eletrônicos” — encarece desproporcionalmente os eletrônicos que a maior parte da população compra.
E o calendário é o pior possível. O pico de importação para as festas se concentra até meados de novembro, o que significa que os contêineres da Black Friday e do Natal foram contratados exatamente na janela de frete mais caro do ano.
O que ainda não está provado
Vale marcar a fronteira entre o medido e o presumido, porque ela é onde mora a maioria dos erros de leitura. Os dados de frete, de câmbio e de bolsa são fatos: têm valor, data e fonte. Já o repasse ao consumidor final ainda é projeção. A imprensa especializada tem tratado a alta de preços de eletrônicos como mecanismo provável, não como aumento observado — reportagens sobre o tema citam especialistas em comércio exterior descrevendo o caminho do impacto, sem apresentar percentuais de reajuste já praticados.
Há duas razões técnicas para essa defasagem, e ambas importam. A primeira é o estoque: o produto na prateleira hoje chegou num navio contratado meses atrás, a preço antigo. A segunda é a demanda fraca — com juros altos, endividamento das famílias e renda comprimida, o varejo tem pouco espaço para repassar custo sem perder venda. O ICON caindo 15,53% é exatamente o retrato de um setor espremido pelos dois lados: custo subindo, consumidor sem fôlego.
Isso significa que o repasse pode vir de forma menos visível que um aumento de etiqueta: menos promoções, condições de parcelamento piores, versões de entrada saindo de linha, prazos de entrega esticados. A inflação que não aparece no preço aparece na oferta.
O precedente e o que ele sugere
Crises no Oriente Médio têm um padrão histórico razoavelmente estável: impacto agudo e relativamente curto, de seis a oito semanas, com o petróleo devolvendo parte da alta depois do susto. Se esse padrão se repetir, o choque de 2026 se dissolve ao longo de 2027 e o frete normaliza.
Mas há um elemento que o padrão histórico não contempla. As crises anteriores atingiram um Brasil que importava produto acabado; a de agora atinge um país cuja infraestrutura digital — data centers, redes, a própria adoção de inteligência artificial — depende de hardware importado numa escala sem precedente. Encarecer o contêiner asiático em 2026 não é o mesmo que encarecê-lo em 2011: hoje isso desacelera a construção da infraestrutura de que a economia inteira passou a depender.
O cenário que merece atenção não é, portanto, o do preço do fone de ouvido em novembro. É o de um país que descobriu, por via de um estreito de 39 quilômetros de largura do outro lado do mundo, o quanto a sua modernização depende de uma logística que ele não controla — e cujo custo é definido por decisões militares tomadas onde ele não tem assento.
Fontes: 1 · 2 · 3 · 4 · 5 · 6 · 7 · 8
Assine a newsletter gratuitamente para receber um resumo semanal e matérias do seu interesse.
Sem trava e sem cadeado: tudo no Tectônica é aberto. A newsletter não destranca nada — ela poupa a sua volta ao site.