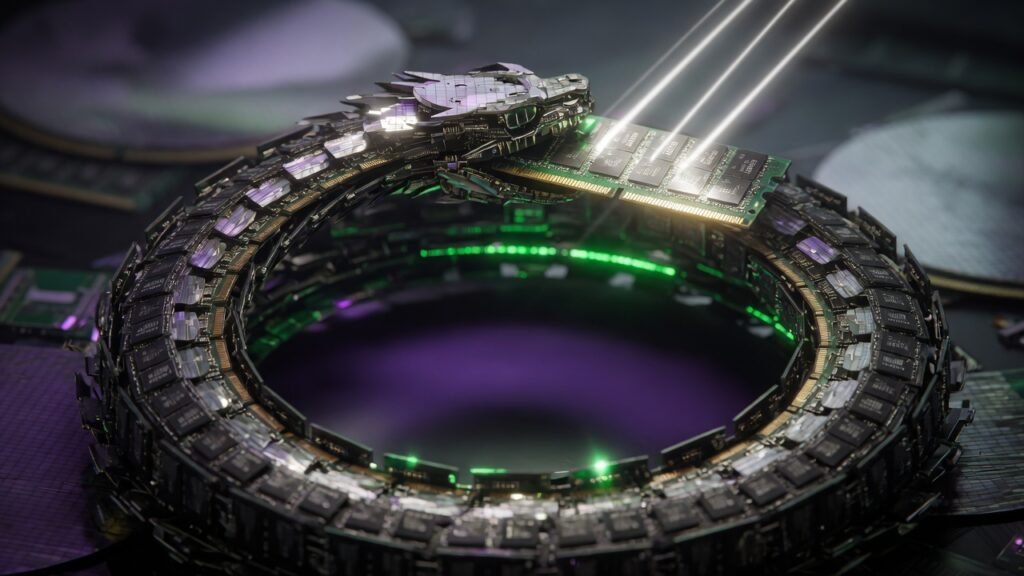
A serpente que morde a própria cauda: memória, IA e um ciclo que ninguém projetou
Matéria narrada pelo Professor
A inteligência artificial consumiu tanta memória que a DRAM subiu 90% num trimestre — e a mesma escassez que ela criou virou o teto que limita o seu crescimento, porque o gargalo da IA nunca foi processamento: sempre foi memória.
Há uma frase que circula na indústria de semicondutores desde os anos noventa e que a maioria das reportagens sobre inteligência artificial ignora: o problema nunca foi calcular, foi buscar o dado. Chama-se muro da memória — a distância crescente entre a velocidade com que um processador calcula e a velocidade com que a memória entrega o que ele precisa calcular. Num modelo de linguagem, mover os parâmetros entre a memória e os núcleos de processamento consome mais tempo e mais energia do que as operações matemáticas em si.
Guarde isso, porque é a chave do ciclo que se fechou em 2026. A IA precisa desesperadamente de memória rápida. Ao comprar toda a memória rápida disponível, ela encareceu a memória comum para o planeta inteiro. E, ao fazer isso, esbarrou no limite que a própria compulsão criou: a escassez que a IA provocou virou o freio da IA.
Primeiro movimento: a IA come a memória do mundo
Os números do primeiro trimestre são de choque de oferta, não de ciclo de mercado. As memórias DRAM subiram mais de 90%; as NAND Flash, base dos SSDs, cerca de 60% em três meses. Módulos DDR5 triplicaram ou quadruplicaram de preço desde setembro.
A causa não é misteriosa. Samsung e SK Hynix comprometeram até 40% da produção global de DRAM com um único projeto de infraestrutura de IA ligado à OpenAI. A Micron encerrou a Crucial, sua marca de varejo — a que vendia pente de memória para quem monta o próprio computador — para concentrar capacidade no fornecimento à inteligência artificial. Quando uma fabricante fecha o canal do consumidor final para atender data center, isso não é reajuste de preço: é uma escolha sobre quem tem direito ao produto.
E há um detalhe técnico que transforma essa escolha em multiplicador. A memória que a IA consome não é a comum: é HBM, memória de alta largura de banda, feita de pastilhas empilhadas verticalmente. Produzir um único bit de HBM consome cerca de três a quatro vezes mais capacidade de fábrica do que o mesmo bit em DDR5 — algo em torno de 300% mais área de wafer. Ou seja, cada gigabyte destinado à IA não subtrai um gigabyte do mercado comum; subtrai três ou quatro.
A conta chega ao consumidor sem escala. A IDC projeta que o preço médio do smartphone suba nove dólares em 2026 e que as vendas caiam; em alguns fabricantes, os 12 GB de memória de um aparelho ficaram quarenta dólares mais caros. Notebooks, consoles, Chromebooks e SSDs entram na mesma conta.
Segundo movimento: a memória vira o teto da IA
Aqui o ciclo se fecha, e é a parte que quase não se conta.
A HBM deixou de ser um componente especializado para se tornar o principal gargalo da implantação de hardware de IA. Não a fabricação dos aceleradores, não a energia, não os modelos: a memória. A demanda por HBM deve crescer 70% em 2026, empurrada pelas novas gerações de aceleradores — e a oferta não acompanha, porque fábrica de semicondutor leva anos para ficar de pé. A expansão da SK Hynix está prevista para 2027; a nova unidade da Micron nos Estados Unidos nasce já comprometida com o setor de IA.
O aperto é ainda mais agudo na fase que mais cresce. Na inferência — o momento em que o modelo responde ao usuário, não o do treinamento —, a demanda por processamento cai, mas a demanda por memória sobe. A latência de acesso à memória afeta diretamente a velocidade com que cada palavra é gerada. Quem usa um assistente e sente a resposta chegar devagar está, na maior parte das vezes, esperando memória, não cálculo.
Então temos a figura completa: a IA precisa de memória porque o muro da memória é o seu limite físico. Para conseguir memória, ela drena a capacidade fabril de todo o setor, num fator de três para um. Isso encarece o hardware de todo mundo — inclusive o de quem desenvolve para IA. E não resolve o gargalo dela, porque a fábrica que produziria mais HBM só existe em 2027 ou 2028.
O terceiro movimento, que é o mais desconfortável
Vale dizer com todas as letras o que essa engrenagem sugere. A indústria está aplicando uma solução quantitativa a um problema qualitativo. O muro da memória não nasce da falta de memória: nasce da arquitetura que separa fisicamente onde o dado mora de onde o dado é processado. Empilhar mais pastilhas e alargar o barramento — a HBM4 chega em 2026 com 2 TB/s e interface de 2048 bits — adia o encontro com o muro, não o derruba.
Comprar mais memória para resolver o problema da memória funciona enquanto houver memória para comprar. Em 2026, deixou de haver.
Quem paga primeiro
Escassez não distribui a dor igualmente. Os hiperescaladores travam fornecimento com contratos plurianuais e capital que o resto do mercado não tem. Quem sente primeiro é a ponta pequena: Raspberry Pi, Framework, fabricantes de portáteis de nicho — justamente os projetos abertos, reparáveis e acessíveis, que servem a quem aprende, experimenta e desenvolve fora das grandes empresas.
Há uma ironia dura aí. A narrativa dominante diz que a IA democratiza a capacidade técnica. O efeito material de 2026 é o oposto: ela encarece a máquina de entrada de quem gostaria de aprender a usá-la. Concentração não acontece só nos modelos — acontece antes, na fila do componente.
E há a camada geopolítica, que o Tectônica não pode deixar passar. Praticamente toda a memória avançada do mundo sai de três empresas em dois países: Samsung e SK Hynix, na Coreia do Sul, e Micron, nos Estados Unidos. Uma cadeia que sustenta a infraestrutura digital do planeta inteiro apoiada num punhado de fábricas concentradas numa das regiões mais tensionadas do mapa. A crise de 2026 é de demanda; a próxima pode ser de geografia, e não haverá contrato plurianual que a resolva.
O que ainda não se sabe
A duração é a variável em aberto, e as projeções divergem de forma relevante. A leitura mais comum aponta 2026 como pico da escassez, com alívio em meados de 2027 e normalização em 2028. Mas há sinalizações da própria SK Hynix de que o aperto pode se estender bem além disso — e é razoável desconfiar de qualquer previsão, porque ela depende de duas incógnitas: se a demanda por IA sustenta o ritmo atual, e se as fábricas em construção entregam no prazo, o que a história da indústria raramente confirma.
O que se pode afirmar é mais modesto e mais útil: enquanto a arquitetura que separa memória de processamento continuar sendo a base do cálculo, a IA seguirá comprando o próprio gargalo. E o resto do mercado seguirá pagando a diferença.
Fontes: 1 · 2 · 3 · 4 · 5 · 6 · 7 · 8
Assine a newsletter gratuitamente para receber um resumo semanal e matérias do seu interesse.
Sem trava e sem cadeado: tudo no Tectônica é aberto. A newsletter não destranca nada — ela poupa a sua volta ao site.