As tulipas de silício: por que a memória virou ativo especulativo
Matéria narrada pelo Professor
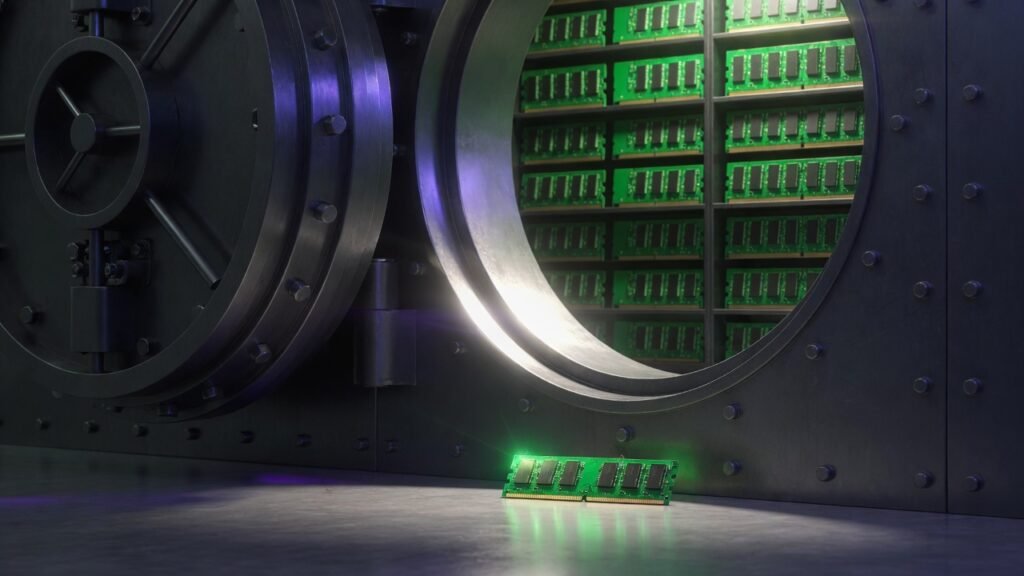
Três empresas controlam 90% da memória do mundo, respondem a um processo por combinar preços — e já venderam toda a produção de 2027 antes de fabricá-la. A diferença entre uma bolha e um cartel é quem controla a torneira, e desta vez a torneira tem dono.
Há um consenso incômodo se formando no mercado de semicondutores: o preço da memória não vai voltar ao que era. Não em 2027, não em 2028, possivelmente nunca no patamar de 2024. E a discussão que interessa não é mais se a alta é grande — ela é —, mas se é um acidente de mercado ou uma arquitetura montada por três empresas que respondem, agora, a um processo judicial por exatamente isso.
Samsung, SK Hynix e Micron controlam cerca de 90% da DRAM do planeta — 38%, 29% e 22% respectivamente, no primeiro trimestre de 2026. É o tipo de concentração em que a diferença entre “todas fizeram a mesma coisa” e “todas combinaram a mesma coisa” vira a questão jurídica mais cara do setor.
O processo, e o que ele realmente é
Primeiro uma correção que muda a leitura do caso: não há tribunal internacional envolvido. O que existe é uma ação coletiva privada, protocolada em 25 de junho de 2026 no tribunal federal do Distrito Norte da Califórnia, movida por 17 autores — pessoas físicas e pequenas empresas — sob a Lei Sherman, a legislação antitruste americana. Nenhum órgão regulador abriu processo próprio até aqui. A distinção importa: um processo entre particulares tem outra força, outro rito e outra probabilidade de sucesso que uma investigação de Estado.
A acusação central não é sobre preço, e sim sobre oferta: as três teriam coordenado o desvio da produção da memória comum — DDR4, DDR5 — para a HBM, a memória de alta largura de banda que alimenta a inteligência artificial e rende de três a cinco vezes mais por bolacha de silício. Escassez fabricada a montante, preço inflado a jusante.
Os números que a ação apresenta: alta de aproximadamente 171,8% na comparação anual até o terceiro trimestre de 2025, mais 50% no trimestre seguinte, e outros 93% a 98% só no primeiro trimestre de 2026 — um acumulado que se aproxima de 697% desde meados de 2024. Um conjunto DDR5 de 32 GB que custava 80 a 120 euros há dois anos passou de 400 euros na Europa.
Há um detalhe mais desconfortável que a mera aritmética. Segundo a ação, em janeiro de 2026 as três começaram simultaneamente a vetar clientes — perguntando a quem revenderiam, quanto queriam de fato, se a demanda declarada era real. Fabricante escolhendo comprador é comportamento de quem administra fila, não de quem disputa venda.
Por que isto já falhou duas vezes
Aqui está a parte que a maioria das reportagens omite, e sem a qual o caso vira torcida.
Esta é a terceira tentativa. Em 2006, uma ação semelhante terminou em acordo de US$ 345 milhões — vitória parcial dos autores. Em 2018, o mesmo escritório repetiu a acusação com argumento quase idêntico: foi rejeitada em 2020 e a rejeição confirmada pelo tribunal de recursos em 2022, sob o entendimento de que a conduta era “mais provavelmente explicada por comportamento de mercado livre, não coreografado”.
O obstáculo tem nome. Desde a decisão *Twombly*, da Suprema Corte americana em 2007, uma acusação de cartel só avança se os fatos alegados tornarem o acordo plausível, não apenas possível — e conduta paralela, sozinha, nunca basta. Três empresas fazendo a mesma coisa ao mesmo tempo é o que se espera de três empresas num mercado de três: se todas veem a IA pagar cinco vezes mais, todas migram, sem precisar telefonar umas para as outras.
O que os autores apostam ser diferente agora é a alocação de HBM: contratos plurianuais, com pagamento antecipado, que distribuem capacidade futura entre poucos compradores. Isso é documento, não coincidência de calendário. Se a coordenação existir escrita em algum lugar, é aí.
E antes de 2005 há um precedente que impede tratar a hipótese como fantasia: Samsung e SK Hynix já se declararam culpadas de fixação criminosa de preços de DRAM em investigação do Departamento de Justiça americano, com multas superiores a US$ 700 milhões. O setor tem ficha.
2027 já foi vendido
Enquanto o processo tramita, o mercado fez algo que torna a discussão jurídica quase acadêmica para quem precisa comprar memória: a capacidade de 2027 inteira já está negociada. As negociações de alocação para o ano todo foram concluídas antes do prazo, e não há mais o que vender.
Como isso funciona na prática: os fabricantes empurraram os clientes para contratos de três a cinco anos com depósito antecipado — o comprador paga hoje por capacidade que só existirá depois. E, mesmo assim, estão entregando entre 60% e 70% do que cada cliente pediu. A fila tem ordem declarada: provedores de nuvem, hiperescaladores e laboratórios de IA primeiro; o consumidor final, por último.
O caso que melhor ilustra o aperto: a Apple procurou um quarto fornecedor de DRAM e não encontrou. Se a empresa mais poderosa do varejo de eletrônicos não consegue furar a fila, o fabricante de notebook médio não tem conversa.
O que o consenso diz — e é isso que assusta
As casas de análise que cobrem o setor convergiram para uma conclusão que rompe com meio século de história da indústria: as forças que sustentam o preço são estruturais, não cíclicas. A IDC descreve o momento como uma “realocação permanente” de capacidade fabril rumo à IA.
O ciclo clássico de expansão e queda — escassez, preço alto, investimento, excesso, colapso do preço — pressupõe que a capacidade nova acabe voltando ao mercado comum. Não é o que se desenha: a capacidade nova nasce comprometida com HBM, porque HBM rende mais. O chão do preço subiu de lugar. A janela mais otimista para algum alívio é o fim de 2027, e o próprio presidente da SK Hynix declarou em julho de 2026 que a demanda deve superar a oferta bem adentro da próxima década.
É aqui que a imagem das tulipas cabe — e também onde ela precisa de ressalva. Na mania holandesa do século XVII, o preço subiu porque a multidão apostou que subiria; o bulbo não servia para nada além de ser revendido. A memória serve: ela é insumo real de uma demanda real. A semelhança não está na inutilidade do bem, e sim na captura da oferta — quando quem controla a torneira também define quem bebe, o preço deixa de ser descoberto pelo mercado e passa a ser administrado. E, ao contrário das tulipas, aqui não há multidão para culpar quando estourar: há três empresas com nome, endereço e participação de mercado.
O que ainda não está claro
Se a ação vai avançar é a incógnita central, e o histórico pesa contra: duas tentativas, uma rejeitada. O argumento da alocação de HBM é novo, mas só terá valor se produzir prova documental de acordo — conduta paralela, por mais suspeita, já foi julgada insuficiente duas vezes.
O que exatamente foi vendido de 2027 também merece cautela: a informação vem de fontes da indústria repercutidas pela imprensa especializada, não de comunicado oficial das fabricantes, e “esgotado” no jargão do setor significa capacidade alocada em contrato — não bolachas prontas em prateleira.
E há a pergunta que nenhuma análise responde: se o gargalo é tão lucrativo, o que impede um quarto fabricante de entrar? A resposta provável — o custo de uma fábrica de memória avançada e os anos até ela produzir — é também a explicação de por que a concentração de 90% não é acidente, e por que ela não se desfaz por conta própria.
Fontes: 1 · 2 · 3 · 4 · 5 · 6 · 7 · 8 · 9 · 10 · 11 · 12
Assine a newsletter gratuitamente para receber um resumo semanal e matérias do seu interesse.
Sem trava e sem cadeado: tudo no Tectônica é aberto. A newsletter não destranca nada — ela poupa a sua volta ao site.